(Agen Food) – Roma, 03 nov. - Prosegue il tour istituzionale di Confeuro, Confederazione Agricoltori…
Commodity Agricole: volatilità senza tregua, e in Europa il caro materie prime pesa più che altrove
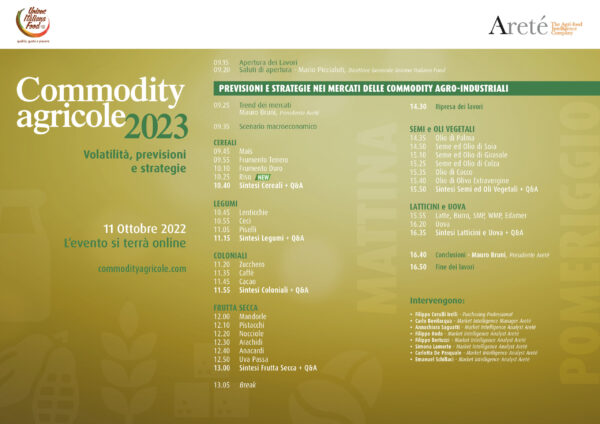
(Agen Food) – Roma, 12 ott. – Continua a crescere l’attenzione per Commodity Agricole, evento annuale organizzato da Unione Italiana Food ed Areté – The Agri-food Intelligence Company. Da 12 anni riferimento per gli addetti della filiera, l’evento fa segnare un boom di oltre 400 iscrizioni.
Per i mercati agroindustriali, il 2022 è l’anno della tempesta perfetta, dopo un 2021 già caratterizzato da importanti fenomeni di volatilità.
“L’anno scorso la parola d’ordine era spillover/contagio – commenta in apertura Mauro Bruni, Presidente di Areté – per la capacità dei mercati di influenzarsi vicendevolmente al rialzo, ma quest’anno la parola che più si sente è differenziazione, per commodity, per gruppi di commodity e, in taluni casi, per aree geografiche”.
Non c’è tregua quindi per chi opera sui mercati agrifood e, – precisa Bruni – “i mercati faranno fatica anche nel 2023 a ricostituire livelli adeguati di scorte, condizione che aiuterebbe a contenere la volatilità di prezzo”.
Cereali (mais, frumento tenero, frumento duro, riso)
Continua l’erosione delle scorte esacerbata da: emergenze climatiche (gravi siccità, alternate a piovosità eccessiva), conflitto Russia-Ucraina, esplosione dei costi produttivi e svalutazione dell’Euro. Il concretizzarsi di una recessione potrebbe innescare una contrazione dei prezzi, ma prezzi che rimarrebbero comunque ostaggio della volatilità per gli scarsi livelli delle scorte.
Semi ed Oli Vegetali (palma, soia, girasole, oliva, colza, cocco)
Emergenze climatiche, per lo più legate a gravi episodi di siccità hanno causato significative riduzioni delle produzioni. Lo scoppio della guerra tra Russia e Ucraina che ha causato una scarsità immediata sul mercato dell’olio di girasole ha esteso le tensioni di prezzo a tutto il comparto per effetto sostituzione. Gli aumenti hanno superato anche il +300% per alcuni oli vegetali, in primis palma e girasole, sostenuti anche dalla scarsità di manodopera in importanti Paesi produttori, legata alle restrizioni anti-covid.
Aumenti solo in parte cancellati dal -60% degli ultimi mesi, in un contesto di continuo nervosismo dei prezzi, pronti a ripartire alle prime difficoltà di approvvigionamento.
Complice il forte legame con i mercati energetici, queste materie prime potrebbero vedere cali repentini in concomitanza con una recessione economica. Ma anche in questo caso sarebbe necessario fare gli opportuni distinguo all’interno del comparto, a cominciare dall’olio di oliva che, proprio nei mesi di calo generalizzato del comparto oli vegetali, ha fatto segnare aumenti di prezzo superiori al 20%.
Coloniali (zucchero, caffè, cacao)
Dinamiche di mercato disomogenee: gli stock bassi su zucchero e caffè supportano le quotazioni; sul cacao stock elevati hanno invece fatto da cuscinetto ai prezzi.
Per lo zucchero continua lo stato di tensione dei prezzi in Europa ed in Italia, nonostante i mercati internazionali siano più favorevoli ad un contenimento dei prezzi. Le quotazioni in Italia si confermano ai massimi storici, ed il potenziale ribassista dello zucchero è vanificato dal persistere di condizioni esogene che ne impediscono la discesa dei prezzi, a cominciare dall’elevato prezzo del gas in Europa.
Sul caffè le gravi difficoltà produttive che nel 2021/22 avevano spinto i prezzi di oltre il 180%, sembrano superate. Tuttavia, il mercato stenta a ricostituire livelli di scorte adeguati, restando ancora ostaggio della volatilità. I generali trend di calo dei prezzi sono, e saranno ancora, interrotti da bruschi trend di prezzo rialzisti.
Per il cacao invece si moltiplicano gli spunti rialzisti, nonostante il buon livello di scorte abbia tenuto a bada il mercato diversamente da quanto visto per le altre materie prime, in un contesto di fortissima esposizione alle fluttuazioni valutarie della sterlina.
Prodotti di origine animale (latte e derivati, uova)
Prezzi in tensione per l’effetto trasmissione di mangimi ed energia. In questo contesto i produttori aumentano le macellazioni, calano le rese, calano le rimonte, determinando una generale minore produzione, aggravata da fenomeni di aviaria e meteo avversi.
Frutta secca (nocciole, mandorle, pistacchi, uva passa, anacardi, arachidi)
Il trend generalizzato di prezzi bassi per la frutta secca è stato frutto di un mix di fattori endogeni, come le generali scorte elevate che hanno contenuto gli effetti delle minori produzioni dovute a fattori climatici, e di fattori esogeni, come la fortissima svalutazione della Lira Turca che ha causato un trend di ribasso per molte referenze.
Tuttavia anche per la frutta secca vale il tema della diversificazione fra materie prime, mercati ed aree geografiche. E’ il caso della nocciola italiana o dei pistacchi iraniani che, risentendo in misura maggiore dei deludenti raccolti, hanno raggiunto massimi storici di prezzo.
Legumi
Dopo i raccolti disastrosi del 2021, il 2022 ha fatto segnare miglioramenti produttivi che tuttavia faticano a togliere volatilità dai mercati, dove permangono forti diversificazioni per varietà/aree/mercati.
#CommodityAgricole #UnioneItalianaFood


Articoli correlati


